

自動車保険の基礎知識
自賠責保険と任意保険の違いって?
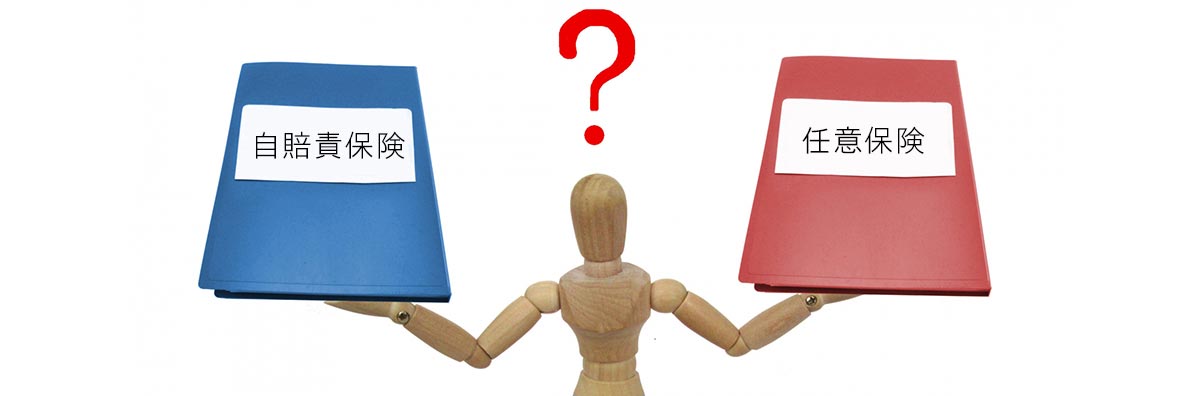
自動車保険を大まかに分類すると、「自賠責保険(自動車損害賠償責任保険)」と「任意保険」の2種類があります。
自賠責保険は加入が義務付けられている保険で、自動車購入時や車検の際に自動的に加入します。任意保険は、その名の通り任意で加入する自動車保険で、自賠責保険の上乗せ補償に当たる保険です。自賠責保険だけではカバーしきれない損害を補償するために、損害保険会社を中心に販売されています。

自賠責保険(自動車損害賠償責任保険)とは?
自賠責保険とは、自動車損害賠償保障法によって、すべての自動車(原動機付自転車を含みます)に加入が義務付けられている損害保険です。必ず加入しなければならないため、強制保険ともいわれています。
自動車等の購入時や車検の際に加入(更新)するのが一般的ですが、車検のない軽二輪自動車や原動機付自転車については、加入を忘れがちですので注意が必要です。
自賠責保険に未加入のまま走行すると?
未加入のまま走行すると、1年以下の懲役または50万円以下の罰金、加えて違反点数6点(免許停止処分)となります。また、自賠責保険に加入していても、自賠責保険の証明書を自動車等に備え付けていなかった場合には、30万円以下の罰金となります。自賠責保険に加入していることを示すシールは車のフロントガラス部分に貼られており、そこには有効期限も記載されています。
自賠責保険の目的は、交通事故による被害者(相手方)に対する最低限の補償(救済)です。そのため、補償範囲は限定的で、相手方の身体(人身事故)についてのみ補償の対象としています。そのため、運転者自身のケガ、自動車の修理代、物損、単独の事故などについては保険金が支払われません。
任意保険とは?
自賠責保険だけでは補償額の面や運転者自身の補償が得られないという面で不十分なのが現実です。そこで、自賠責保険ではカバーしきれない損害を補償するために、任意で加入する自動車保険が販売されています。民間保険会社が販売する自動車保険への加入については任意のため、任意保険と呼ばれています。
任意保険の補償・保険金は「相手方に対する補償や賠償」と「契約者自身に対する補償」などがありますが、契約者自身に対する補償などの場合、運転者に悪質な違反や重大な過失(飲酒運転など)があったと認められると保険金が支払われません。
自賠責保険と任意保険 補償の範囲はこれだけ違う
自賠責保険と任意保険では、下記表の通り、補償範囲や保険金額に大きな違いがあります。事故を起こした後のご自身の生活はもちろん、相手方に十分な補償を行うためにも任意保険は必要なものとお考え下さい。
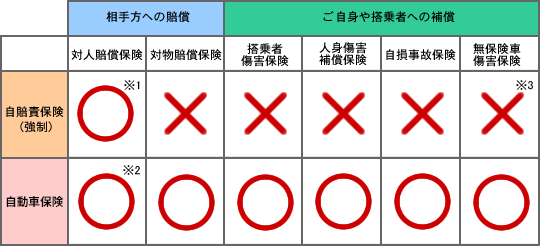
※1 支払限度額:死亡3000万円まで、後遺障害4000万円まで、ケガ120万円まで
※2 無制限まで可(自賠責保険の上乗せ)
※3 ひき逃げされた場合、無保険(共済)車、または盗難車による事故の場合、自賠責保険では救済されませんが、政府の保証事業に請求することができます。
任意保険の基本補償
任意保険は下記の7つの補償があるため、自賠責保険よりも多くの内容に対応することが可能です。自分が自動車保険を契約する際、どのような補償が必要なのか、それはどの種類の保険でカバーされるのかを把握しておきましょう。
| 対人賠償責任保険 | 他人をけがさせたり死亡させて、法律上の損害賠償責任を負担するときに保険金が支払われる |
|---|---|
| 自損事故傷害特約 | 運転者本人の100%過失による事故で、保有者、運転者、その他の搭乗者がけがや死亡した場合に保険金が支払われる(保険会社によっては人身傷害保険で補償する場合があります。) |
| 無保険車事故傷害特約 | 対人賠償責任保険などがついていない自動車との事故で死亡したり、後遺障害を負った場合に保険金が支払われる(保険会社によっては人身傷害保険で補償する場合があります。) |
| 対物賠償責任保険 | 自動車事故で他人のものを壊して法律上の損害賠償責任を負った場合に保険金が支払われる |
| 搭乗者傷害特約 | 自動車の搭乗者が自動車事故によってけがをしたり死亡した場合に保険金が支払われる |
| 車両保険 | 衝突や接触、火災、爆発、盗難、台風、洪水などの偶然の事故によって自動車に損害が生じた場合に保険金が支払われる |
| 人身傷害保険 | 被保険者が自動車事故でけがをしたり死亡したりしたときに、被保険者の過失分も含めて実際の損害額を保険金額を限度に保険金が支払われる |
ファイナンシャルプランナーによるコメント
事故を起こしてしまい、第三者にけがを負わせてしまった後に「自賠責保険の補償額だけでは足りなかった」と気づく方は非常に多くなっています。自賠責保険は人身事故のみで補償の上限額も限られているという性質上、高額賠償や物損事故には対応できません。強制加入の自賠責保険だけではなく、任意保険にも加入して、対人・対物賠償の無制限補償を確保しましょう。自動車保険を選ぶ際は、保険料の安さだけで判断せず、「万一のとき、どのくらいの補償が得られるのか」という視点で、補償内容を比較検討することが重要です。
| 監修者 | 畠中 雅子 (はたなか まさこ) |
|---|---|
| Webサイト | ファイナンシャルプランナー 畠中雅子のミニチュアワールド見学ブログ+観光列車乗車ブログ |
| SNS |  |
| プロフィール | ファイナンシャルプランナー(CFP®)。大学時代にフリーライター活動をはじめ、1992年にファイナンシャルプランナーになる。FP資格取得後は、数多くのメディアへの寄稿や監修業務。セミナー、相談業務などを行う。メディアへの掲載、登場回数は1万回を超えている。著書は「70歳からの人生を豊かにするお金の新常識」(高橋書店)ほか、70冊を超える。大学院在学中にソルベンシーマージンに関する論文を執筆したことから、保険分野の仕事も数多く手がけている。 |


