

ワンポイントアドバイス
対物賠償責任保険の適用範囲は? 相手の車を大破させてしまったのに、対物賠償責任保険で修理費が全額でない?
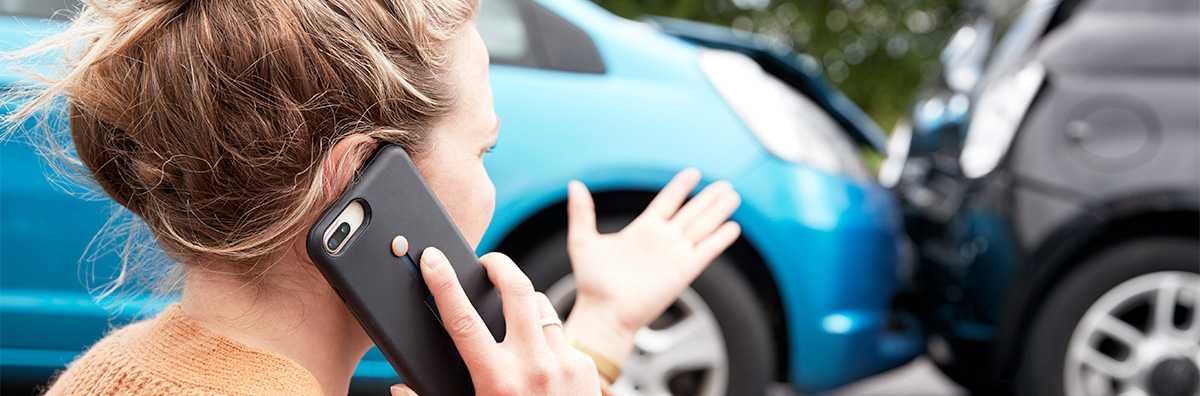
山田さんは、ある日の夕方、勤務先から帰宅途中に信号待ちの交差点で停車中の車に追突してしまい、相手の車を大破させてしまいました。
さいわいなことに自分も相手も怪我はなかったのですが、山田さんが大破させてしまった車は、相手の方が長年乗っていた車で大変愛着がある様子でした。
山田さんは保険会社に事故の報告をして、翌日担当者から連絡があったときには、「停車中の車に追突したのですから山田さんに100%の過失がありますので、対物保険から全額出ます」と言っていましたので、すっかり安心していました。
ところが、数日後に、相手の方から「大事な車の修理に50万円もかかるのに、おまえのところの保険会社は25万円しか出さないと言っている。保険会社が出さないなら、不足分の25万円はおまえが出せ!」とすごい剣幕で電話がかかってきました。
山田さんは、「保険会社に任せているので、保険会社と相談してください」と言いましたが相手の人は納得してくれず、何度も会社に電話がかかってくるため、仕事にも支障が出てきています。相手の人は、「払わないと裁判を起こす」と言っているため、山田さんはとても不安です。
対物賠償責任保険とは?
対物賠償責任保険は、対人賠償責任保険と並ぶ自動車保険の基本的な補償のひとつです。事故の相手の自動車をはじめ、ガードレールや電柱などの構築物、また住宅や商店などの建築物に損害を与えたときなどに保険金が支払われるのがこの対物賠償保険です。
契約している車で事故を起こしてしまい、車や家屋、堀などの他人の財物を壊したり、車が線路に立ち入ってしまい、電車などを運行不能にするなど、法律上の損害賠償責任を負う場合に、1事故について保険金額を限度※1に保険金が支払われます。※2
【参考】対物賠償高額判決例
| 認定総損害額 | 事故状況 | 被害物 |
|---|---|---|
| 1億3450万円 | 車両衝突事故 | 店舗 |
| 1億2036万円 | 踏切内、電車衝突事故 | 電車・沿線家屋 |
※1 保険金額が30億円を超える場合、航空機の損壊や、ご契約のお車に業務として積載中の危険物※3の火災、爆発または漏えいに起因する事故などは、30億円が限度となります。
※2 相手方の財物の時価額を超える修理費をお支払いすることはできません。
※3 危険物とは、以下に定めるものをいいます。
‐道路運送車両の保安基準第一条に定める高圧ガス、火薬類または危険物
‐道路運送車両の保安基準の細目を定める告示第2条に定める可燃物
‐毒物および劇物取締法第2条に定める毒物または劇物
相手の車を大破させた場合の補償について
被害車両が古い車の場合、しばしばこういうケースがあります。
車の価値は、年式が評価額を大きく左右しますから、古い車の評価額は外観はピカピカでも意外なほど低いものです。被害者が過失ゼロの場合、被害車両の修理費は、通常対物賠償から出ますが、修理費用の方が車の評価額よりも高かった場合には、保険金の上限は車の時価額となります。
民法上の賠償責任とは、あくまで現状回復(このケースの場合は、同車種の車を市場で買った場合の価格)を限度としているため、加害者である山田さんは法律上それ以上の責任を負いません。従って、山田さんが契約している保険会社は、被害者に車の時価額以上の保険金を出す必要はないのです。
このような場合、被害者が怒るのももっともですし、加害者である山田さんも困ります。山田さんとしては、自分が100%悪いのだから、保険会社になんとか保険金を被害者に出してもらいたいのですが、保険会社が出さない以上、相手の方と粘り強く交渉してなんとか納得してもらうか、自腹で相手に支払うしかありません。
対物超過修理費用補償特約の付帯をおすすめ
上記のケースのように、相手方の車の修理費が車の評価額よりも高かった場合には、対物賠償責任保険で全額補償を受けることはできません。
こうした事故の加害者になってしまった時のトラブルを防ぐためには、対物超過修理費特約の付帯がおすすめです。
対物超過修理費特約は、時価額を超える修理費の差額について、50万円を限度に補償を受けることができます。
※双方に過失がある場合は、相手方の過失割合は差し引かれます。
※保険会社により特約の名称や補償内容が異なる場合があります。詳細は各保険会社へご確認ください。
その他「事故の加害者になってしまった!賠償保険の補償」カテゴリのアドバイス
- 会社の車で部長にケガをさせてしまい、保険会社に電話したら、「え、出ない!」。
- 事故で友達から借りたビデオカメラを壊してしまった!! 対物賠償責任保険で保険金はでる?
- 知人から借りた車を持ち主に無断で別の友人に貸したら、その友人が事故を起こしてしまった!
- 1回の事故で数台にぶつかったらどうなる?
- 車庫入れに失敗して自宅のフェンスが倒壊。対物賠償責任保険は使える?
- 対物超過修理費用補償特約とは? 時価を超える修理費は保険で出る?
- 妻が運転して実家の門を壊してしまいました!
- バスなどに衝突して大勢の人にケガをさせても自動車保険でカバーできるのでしょうか?
- 相手を死傷させたとき、自動車保険から見舞金や香典が出ますか?


