

自動車保険の基礎知識
対人賠償責任保険とは? 実際の支払い金額も交えて解説
対人賠償責任保険での保険金支払いの実態を見ると、支払保険金が4000万円を超える事故も少なくありません。支払われる保険金が高額になることもあるため、万が一の事故に備えるうえで非常に重要な補償です。
このページでは、対人賠償責任保険がなぜ必要なのかを、判例も交えながら解説します。
対人賠償責任保険とは?
自動車保険の最も基本的な補償のひとつです。交通事故で他人にケガを負わせてしまった場合や死亡に至ってしまったときに、法律上発生する損害賠償責任を補償する保険です。
ご契約の車が起こした事故により、他人を死亡させた場合や、ケガを負わせて、法律上の損害賠償責任を負う場合に、相手方1名ごとに契約した保険金額を限度に保険金が支払われます。ただし、自賠責保険の保険金で賄える場合は、自賠責保険が優先されます。
また、対人事故により法律上の損害賠償責任が発生した場合で、相手方が死亡したときに、臨時費用保険金も合わせて支払われます。
対人賠償責任保険で自賠責保険の不足分をカバー
強制加入の自賠責保険からも対人賠償は支払われますが、自賠責保険による補償限度額は、傷害の場合120万円、後遺障がいの場合3,000万円(常時介護要する場合は4,000万円)、死亡の場合3,000万円となっています。しかし、現実には自賠責保険の補償額だけでは足りないケースも少なくありません。
自賠責保険では足りない補償を自動車保険(任意保険)がカバーしてくれるわけです。対人賠償保険の最低保険金額は1,000万円となっていますが、近年の死亡事故や後遺障がい事故による損害賠償額の高額化を考えると、無制限での契約をするのがおすすめです。
そのため、ドコモスマート保険ナビでも、保険金の支払額に上限を設けない無制限の加入を推奨しています。
【高額支払い事例】
| 認定損害額 | 態様 | 裁判所 | 判決年月日 | 事故年月日 | 被害者 | |
|---|---|---|---|---|---|---|
| 性別・年齢 | 職業 | |||||
| 5億2,853万円 | 死亡 | 横浜地裁 | H23.11.1 | H21.12.27 | 男・41歳 | 眼科・開業医 |
| 4億5,381万円 | 後遺 | 札幌地裁 | H28.3.30 | H21.1.7 | 男・30歳 | 公務員 |
| 4億5,375万円 | 後遺 | 横浜地裁 | H29.7.18 | H24.11.1 | 男・50歳 | コンサルタント |
| 4億5,063万円 | 後遺 | 札幌地裁 | R3.8.26 | H24.8.17 | 男・19歳 | 大学生 |
| 4億3,961万円 | 後遺 | 鹿児島地裁 | H28.12.6 | H22.11.9 | 女・58歳 | 専門学校・教諭 |
(損害保険料率算出機構 自動車保険の概況 平成25年度版より抜粋)
対保険金額は「親族以外」の被害者1名ごとに支払われる
対人賠償保険の保険金額は、被害者1名ごとに適用されます。自動車保険の対人賠償保険では、法律上の損害賠償責任額に対する保険金が支払われますが、損害防止費用、請求権の保全・行使にかかる費用、緊急措置費用、示談交渉費用、訴訟費用(争訟費用)が発生した場合には、あわせて保険金が支払われます。
また、自賠責保険では同乗している配偶者や親族の場合でも損害賠償の対象になるという判例がありますが、任意の自動車保険では、通常「被保険者と親族・雇用関係にある人に対する賠償は免責」といった規定が設けられています。つまり、原則として親族は補償の対象外となります。
同乗している親族を補償するためには、人身傷害保険や搭乗者傷害特約への加入が必要であることも覚えておきましょう。
実際に支払われる保険金は4000万円超が9割
2024年度の対人賠償責任保険における死亡認定額の構成比は、下記のとおりです。4,000万円超の事案が9割以上を占めており、そのうち約半数は1億円以上となっています。
この結果からも、対人賠償保険がいかに重要な補償であるかをご理解いただけるでしょう。
対人賠償責任保険 死亡認定額構成比〈2024年度〉
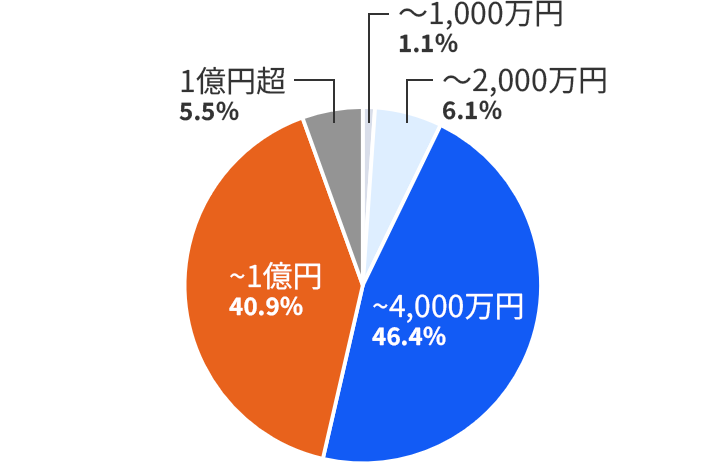
※「認定額」とは、自賠責保険と上積み部分の対人賠償責任保険の双方で認定された治療費、逸失利益や慰謝料等の合計額です。
(損害保険料率算出機構 自動車保険の概況 平成25年度版より抜粋)
ファイナンシャルプランナーによるコメント
死亡事案の9割以上で、保険金支払額が4,000万円を超えているという事実は、対人賠償保険の保険金額を無制限にしておかないと安心できない現実を示しています。特に被害者が働き盛りの年齢であったり、高収入の職業であったりすると、賠償額はさらに膨らむ傾向があります。
対人賠償責任保険は保険料に占める割合がそれほど高額ではないにもかかわらず、高額な保険金支払いにも対応するという意味で、リスクに対する効果は非常に大きい補償といえます。加入限度額を「1,000万円」や「3,000万円」と設定している方は、少なくとも次回の更新時期には「無制限」への見直しを検討しましょう。
| 監修者 | 畠中 雅子 (はたなか まさこ) |
|---|---|
| Webサイト | ファイナンシャルプランナー 畠中雅子のミニチュアワールド見学ブログ+観光列車乗車ブログ |
| SNS |  |
| プロフィール | ファイナンシャルプランナー(CFP®)。大学時代にフリーライター活動をはじめ、1992年にファイナンシャルプランナーになる。FP資格取得後は、数多くのメディアへの寄稿や監修業務。セミナー、相談業務などを行う。メディアへの掲載、登場回数は1万回を超えている。著書は「70歳からの人生を豊かにするお金の新常識」(高橋書店)ほか、70冊を超える。大学院在学中にソルベンシーマージンに関する論文を執筆したことから、保険分野の仕事も数多く手がけている。 |


